por Aitor López-Sánchez
La investigación aplicada adquiere una dimensión diferente cuando sus métodos trascienden el entorno académico y comienzan a aplicarse a problemas reales. Este salto exige mantener el rigor técnico y, al mismo tiempo, integrar nuevas variables: restricciones operativas, datos imperfectos, incertidumbre y decisiones con consecuencias económicas.
Ese es precisamente el punto de partida del proyecto que el Dr. Aitor López-Sánchez (Expert Researcher in Operations Research and Data Science) desarrolla actualmente en Baobab AI en el marco de las ayudas Torres Quevedo, orientadas a impulsar la incorporación de personal investigador a empresas para el desarrollo de proyectos de I+D.
De la academia a la investigación aplicada en la empresa
Mi relación con la investigación empezó durante el Doble Grado en Matemáticas e Ingeniería Informática en la Universidad de Murcia. Allí obtuve el premio al mejor expediente, y una beca de colaboración del Ministerio de Educación me permitió empezar a trabajar en el departamento de matemáticas como alumno interno.
Después cursé el Máster Universitario en Inteligencia Artificial en la Universidad Politécnica de Madrid. Una beca de la propia universidad me permitió incorporarme al grupo de investigación en Inteligencia Artificial y desarrollar el Trabajo de Fin de Máster dentro de proyectos de I+D. El último y gran paso fue obtener el doctorado en Inteligencia Artificial en cotutela por la Universidad Rey Juan Carlos y Centrale Lille. Durante el doctorado realicé un año de estancia en Francia, tres publicaciones en revistas de alto impacto y presentaciones en congresos internacionales.
Durante esta etapa, mi prioridad fue adquirir las bases y el rigor necesarios para contribuir al conocimiento teórico. Con el tiempo, sin embargo, surgió una motivación muy clara: dar el paso a la investigación aplicada y trasladar ese conocimiento a problemas reales. Dar el salto a la industria no significa dejar de investigar, sino ser capaz de aplicar ese conocimiento en un contexto diferente. Los métodos y técnicas desarrollados en el ámbito académico deben adaptarse ahora a problemas concretos, condicionados por datos imperfectos, incertidumbre y restricciones operativas que dependen de cada negocio.
Buena parte de mi investigación durante el doctorado estuvo precisamente vinculada a técnicas de optimización y toma de decisiones, herramientas especialmente útiles cuando existen múltiples alternativas y restricciones y no basta con anticipar qué puede ocurrir, sino que es necesario decidir cómo actuar. Esa misma lógica está detrás de algunos de los retos que encontramos actualmente en el sector energético y, en particular, en la gestión del almacenamiento.
En este proceso, el programa Torres Quevedo de la Agencia Estatal de Investigación actúa como puente entre ambos entornos. Al cofinanciar la contratación de doctores en empresas para desarrollar proyectos de I+D, favorece que la capacidad investigadora y las metodologías avanzadas puedan trasladarse a la creación de soluciones industriales. En mi caso, esta conexión permite dar continuidad al trabajo desarrollado durante la etapa académica y llevarlo ahora a un reto concreto: optimizar la operación de sistemas de almacenamiento energético.
El almacenamiento energético como problema de decisión
El almacenamiento energético representa precisamente uno de esos problemas en los que investigación y aplicación industrial convergen de forma natural. El crecimiento de las energías renovables está transformando la operación del sistema eléctrico y planteando nuevos retos en la gestión de activos. En este contexto, el desafío ya no reside únicamente en producir electricidad, sino en gestionar de forma eficiente la variabilidad de la generación.
La capacidad renovable avanza a un ritmo superior al de la demanda. En enero de 2025, España contaba con 32.350 MW de potencia fotovoltaica instalada; un año después, la cifra había aumentado un 27 %, hasta alcanzar los 41.240 MW. Esta evolución tiene ya un reflejo visible en el mercado: el 1 de abril de 2024, el mercado diario español registró por primera vez precios negativos y, desde entonces, los episodios de precios nulos o negativos han ganado presencia, especialmente durante las horas de mayor producción solar.
El 27 de abril de 2025 ofrece un buen ejemplo de esta nueva realidad. Durante once horas consecutivas, entre las 08:00 y las 19:00, el mercado registró precios nulos o negativos, con un mínimo de -6,01 €/MWh. Apenas dos horas después, entre las 21:00 y las 22:00, el precio alcanzaba los 100,70 €/MWh.
Para un sistema de almacenamiento en baterías o BESS (Battery Energy Storage System), una diferencia así parece plantear una oportunidad evidente: almacenar energía durante las horas de menor precio y venderla cuando su valor aumenta. Sin embargo, la operación real de una batería es bastante más compleja que “comprar barato y vender caro”. Cada jornada presenta una curva de precios diferente y obliga a decidir cuándo cargar y descargar, en qué mercado participar y qué capacidad reservar para servicios de balance.
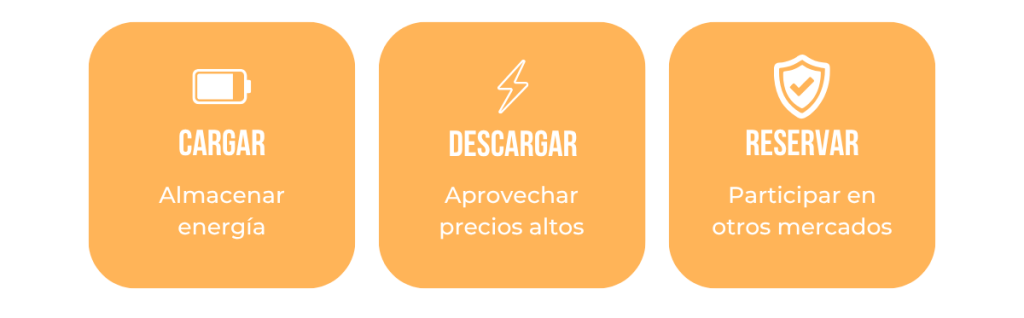
Además, estas decisiones están conectadas entre sí. La energía reservada para balance deja de estar disponible para arbitraje, mientras que los compromisos adquiridos en el mercado diario condicionan las posibilidades de actuación posteriores. A ello se suma otra variable fundamental: cada ciclo contribuye a la degradación de la batería y consume parte de su vida útil. Una estrategia demasiado intensiva puede incrementar el desgaste del activo, mientras que una excesivamente conservadora puede dejar escapar oportunidades de ingresos procedentes de distintos mercados, lo que se conoce como revenue stacking.
El reto, por tanto, no consiste únicamente en identificar cuándo cargar o descargar una batería, sino en decidir cómo operarla para maximizar su valor a lo largo de toda su vida útil, equilibrando oportunidades de mercado, compromisos operativos, incertidumbre y degradación.
Optimizar bajo incertidumbre: mercados, restricciones y escenarios posibles
Una forma habitual de abordar este tipo de problemas consiste en realizar primero una previsión y tomar después una decisión a partir de ella. Sin embargo, cuando existe un elevado nivel de incertidumbre, trabajar con una única estimación puede resultar insuficiente: en el caso de una batería no importa únicamente acertar el precio medio. Importa anticipar cuándo se producirán los mínimos y máximos, qué distancia habrá entre ellos y qué otras oportunidades pueden detectarse en los distintos mercados. Un modelo que se equivoca en cinco euros de media puede ser excelente o desastroso, según el periodo en el que concentre ese error.
El primer cambio consiste en dejar de trabajar con una única previsión, esto es, incorporar diferentes escenarios posibles al modelo de optimización. En lugar de asumir un único futuro, podemos representar distintas evoluciones plausibles del mercado y evaluar cómo responde cada decisión ante ellas. El optimizador no busca la mejor decisión para un futuro concreto, sino la que mejor funciona en el conjunto de futuros posibles. Si el gestor quiere limitar su exposición, el modelo también puede penalizar de forma explícita los escenarios de pérdida.
El segundo cambio afecta a la forma de entrenar la predicción. Con las técnicas de decision-focused learning, el modelo deja de evaluarse únicamente por su error estadístico y pasa a considerar también el impacto que ese error tiene sobre la decisión. Durante el entrenamiento se conecta al propio optimizador y se mide cuánto dinero se habría dejado de ganar respecto a la decisión ideal (decision regret). De esta manera, puede concentrar su precisión en aquellos elementos de la previsión que realmente modifican el resultado.
El tercer elemento consiste en traducir el funcionamiento físico de la batería en restricciones que el modelo debe respetar. El estado de carga debe mantenerse dentro de unos márgenes seguros, puesto que existen límites de potencia y cada ciclo conlleva pérdidas de eficiencia. A estas condiciones se suman los compromisos adquiridos con el operador del sistema, que pueden exigir mantener determinados niveles de energía y potencia disponibles.
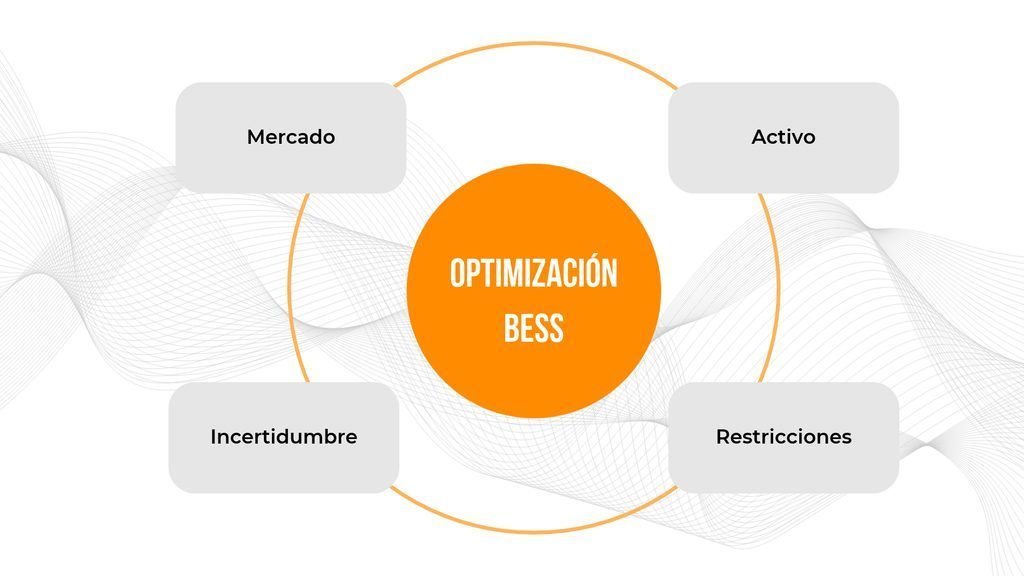
La degradación se incorpora, además, como un coste explícito en la función objetivo, teniendo en cuenta factores como la profundidad del ciclo, la potencia o la temperatura. Así, el modelo no busca simplemente aprovechar cada oportunidad de mercado, sino hacerlo cuando el margen esperado compensa el impacto de la operación sobre la vida útil de la batería.
Volviendo al último domingo de abril: cuando la diferencia de precio entre el mediodía y la noche alcanza los 100 €/MWh, la decisión parece evidente: cargar barato y vender caro. La verdadera utilidad de los modelos algorítmicos aparece en escenarios menos claros, cuando esa diferencia es de apenas 20 o 30 €/MWh. Es entonces cuando surge el dilema: ¿compensa operar la batería con un margen reducido, asumiendo su desgaste, o es preferible reservarla para otros servicios del mercado, como la banda de regulación? La rentabilidad del activo depende, en gran medida, de optimizar estas decisiones, que se repiten cientos de veces a lo largo del año.
De obtener una solución a poder justificarla
En la investigación aplicada a un entorno industrial, encontrar una buena solución es solo una parte del problema. La recomendación debe ser también comprensible y justificable para las personas responsables de tomar la decisión.
La optimización matemática ofrece una ventaja importante frente a los enfoques de caja negra: las decisiones responden a objetivos y restricciones explícitos. Si el modelo recomienda no descargar una batería durante una hora con precios elevados, es posible analizar si esa decisión responde a un compromiso adquirido en otro mercado, a la expectativa de una oportunidad posterior o al coste asociado a la degradación del activo.
Esta trazabilidad permite que los equipos técnicos y de negocio comprendan qué escenarios han condicionado una decisión, qué restricciones la han limitado y qué habría ocurrido ante otras alternativas, sin perder la agilidad que exige un mercado que ya opera en periodos de quince minutos.
En la práctica, auditar el modelo implica poder responder a tres preguntas ante cada decisión: qué escenarios de mercado la justifican, qué restricciones físicas o regulatorias la condicionan y cuál habría sido el coste de optar por otra alternativa. Herramientas como el análisis de sensibilidad, los precios sombra de las restricciones o la comparación con escenarios contrafactuales permiten traducir estas respuestas en cifras concretas.
Esta capacidad de explicar y justificar los resultados cobra especial relevancia cuando hablamos de activos de elevado valor económico y decisiones que deben tomarse de forma recurrente en un mercado en constante evolución.
Investigación aplicada: del modelo al impacto
El paso de la academia a la empresa no implica abandonar la investigación, sino someterla a nuevas exigencias. Mirando atrás, lo que más me ha sorprendido no es la dificultad técnica, sino el cambio de criterio.
El almacenamiento energético es un buen ejemplo de esa transferencia. Técnicas como la optimización estocástica, el aprendizaje orientado a la decisión o los modelos de degradación cuentan con una amplia trayectoria investigadora. El valor aparece al combinarlas con el conocimiento del activo y del mercado, y al adaptarlas a las reglas concretas de la operación real.
Ese es también uno de los puntos en los que trabajamos en Baobab AI: convertir capacidad analítica y conocimiento científico en herramientas que ayuden a tomar mejores decisiones. En un sistema energético cada vez más variable, el valor no está únicamente en anticipar qué puede ocurrir, sino en decidir cómo actuar ante distintos escenarios, equilibrando rentabilidad, restricciones operativas y vida útil del activo.
En definitiva, la transferencia de conocimiento adquiere valor cuando la investigación consigue salir del modelo y transformar una decisión real. Es precisamente en ese recorrido donde cobra sentido el programa Torres Quevedo, que permite dar continuidad al conocimiento generado en el ámbito académico y orientarlo hacia nuevos retos de I+D empresarial. Porque, ante un entorno energético cada vez más variable, disponer de más información es solo una parte de la respuesta: el verdadero valor aparece cuando somos capaces de convertirla en mejores decisiones.
¿Quieres optimizar tu operativa?
Esta publicación es parte de la ayuda PTQ2025-014433 financiada por el MICIU/AEI / 10.13039/501100011033.
Fuentes
Dato de la electricidad del domingo 27 de abril de 2025: https://www.bolsamania.com/noticias/empresas/economia–el-precio-de-la-luz-repunta-este-domingo-a-1098-eurosmwh-pero-tendra-11-horas-de-coste-cero-o-negativo–19459218.html